Libro · Septiembre 2026 · 310 páginas
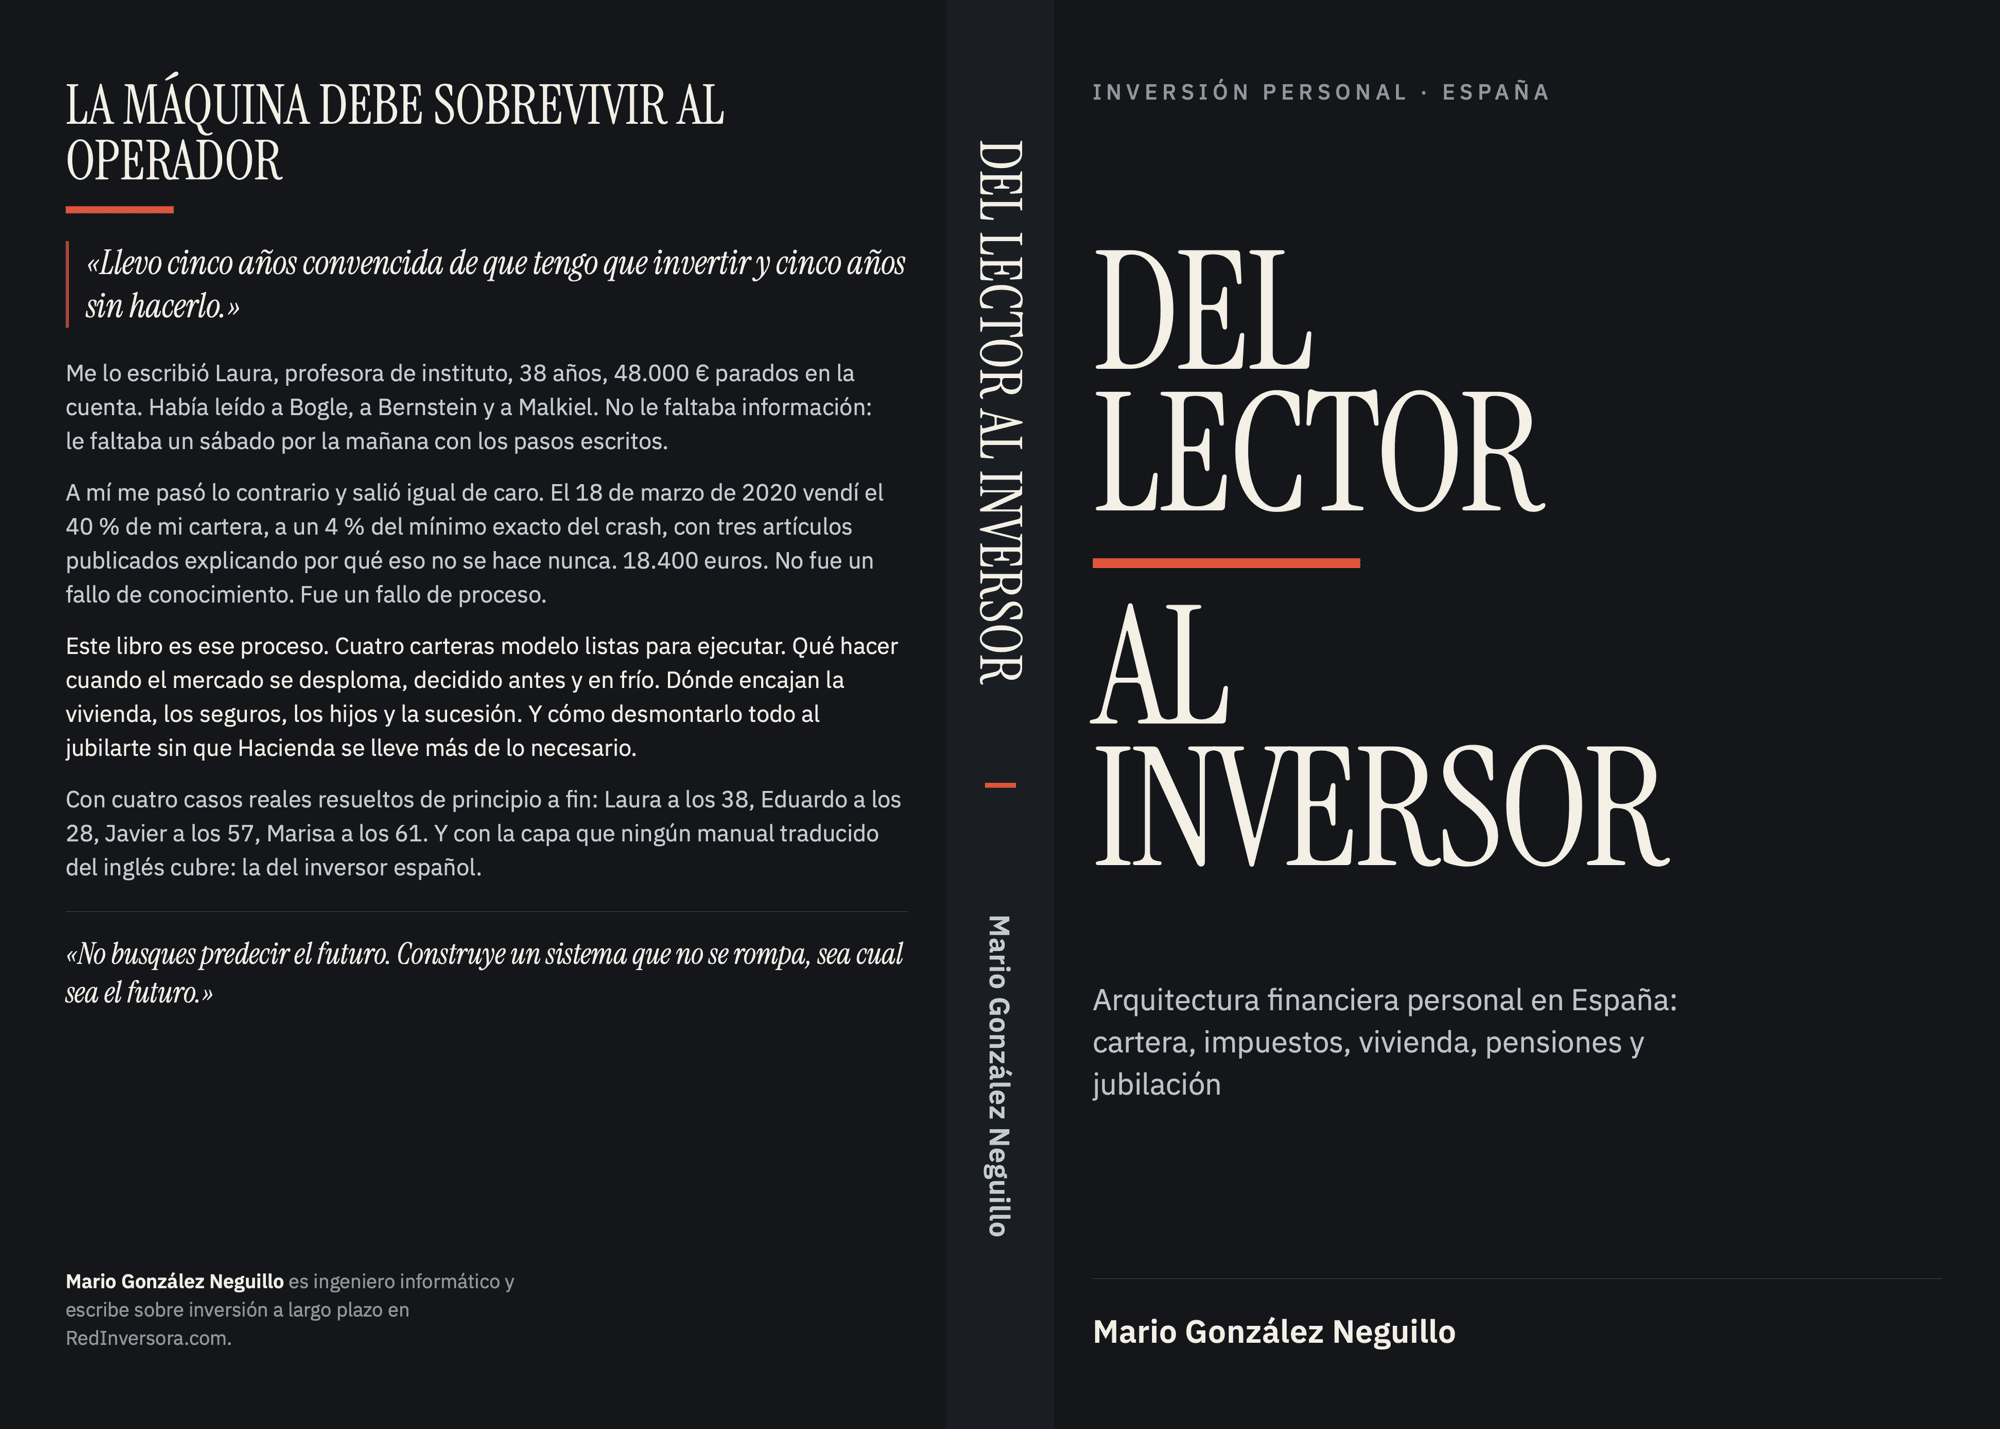
Del lector al inversor
«Ojalá me lo hubieran contado a los cuarenta.»
Arquitectura financiera personal en España: cartera, impuestos, vivienda, pensiones y jubilación.
Qué encontrarás en el libro
Seis bloques que van del blindaje mental hasta el desmonte fiscal en la jubilación. Cada uno responde a un problema real del inversor español.
I
Por qué sabías lo que había que hacer y no lo hiciste
Los 4 sesgos del inversor español y un plan escrito de 7 secciones para el próximo marzo de 2020.
II
Toda la macro que necesitas: 15 minutos al mes
Un tablero de 4 indicadores. El resto es ruido.
III
Los 6 activos que existen — con su letra pequeña fiscal española
Acciones, bonos, efectivo, oro, vehículos, tiempo. La capa fiscal que los libros traducidos no cuentan.
IV
Deja de leer: 4 carteras modelo con ISINs concretos
Y un roadmap de 4 semanas para ejecutar la tuya. Contenido educativo, no recomendación personalizada de inversión.
V
Tu dinero no es solo tu cartera
Vivienda, hijos, seguros, plan de pensiones y sucesión en un checklist de 7 bloques.
VI
Retirarte en España no es la regla del 4%
Es el 3,5%, y la secuencia fiscal para pagar lo justo. Régimen 40% legacy, tasa de retirada segura y orden óptimo de venta.
Por qué este libro
«Llevo cinco años convencida de que tengo que invertir y cinco años sin hacerlo.»
Me lo escribió Laura, profesora de instituto, 38 años, 48.000 € parados en la cuenta. Había leído a Bogle, a Bernstein y a Malkiel. No le faltaba información: le faltaba un sábado por la mañana con los pasos escritos.
A mí me pasó lo contrario y salió igual de caro. El 18 de marzo de 2020 vendí el 40 % de mi cartera, a un 4 % del mínimo exacto del crash, con tres artículos publicados explicando por qué eso no se hace nunca. 18.400 euros. No fue un fallo de conocimiento. Fue un fallo de proceso.
Este libro es ese proceso. Cuatro carteras modelo listas para ejecutar. Qué hacer cuando el mercado se desploma, decidido antes y en frío. Dónde encajan la vivienda, los seguros, los hijos y la sucesión. Y cómo desmontarlo todo al jubilarte sin que Hacienda se lleve más de lo necesario.
Las personas de este libro
Historias reales (nombres cambiados) que estructuran los capítulos. Ninguna es tu caso exacto. Los cinco cometieron tu mismo error: esperar.
Laura
· 38 añosProfesora de instituto en Toledo · funcionaria
48.000€ parados en la cuenta 5 años. Ha leído todo. No ha invertido un euro.
Eduardo
· 28 añosIngeniero de software en Madrid · scaleup
Salario alto, capacidad de ahorro, 37 años de horizonte. Piensa en FIRE. Quiere hacer las cuentas honestas para España.
Javier
· 57 añosAnestesista en Valencia · consulta privada
240.000€ de herencia. Perdió 44.000€ en 2022 confiando en el gestor de su banco. Pregunta qué hacer ahora.
Marisa
· 61 añosPrejubilada tras un ERE bancario en Bilbao
380.000€ de indemnización. 4 años hasta la pensión. Necesita cubrir gastos sin agotar el capital.
Don Antonio
· 71 añosJubilado de Renfe en Salamanca
El 16 de marzo de 2020, el día que el sobrino le dijo «sácalo todo», no vendió. Cuatro años después su patrimonio había subido 192.000€.
Y quizás tú
Adulto con capacidad de ahorro y sin sistema
Sabes lo que tendrías que hacer. Llevas años sin hacerlo. El libro no te descubrirá nada nuevo: te dará el plan escrito para actuar.
La capa española
Lo que no encontrarás en Bogle, Bernstein ni Malkiel. Más del 20 % del valor de este libro frente a los manuales traducidos está aquí.
- Traspaso UCITS sin tributar.El régimen fiscal único en el mundo que convierte cada rebalanceo en oportunidad, no en peaje.
- Domicilio Irlanda vs Luxemburgo.15 % vs 30 % de retención USA sobre dividendos: hasta un 4 % más de patrimonio final a 30 años, por una decisión de 5 segundos.
- Régimen 40 % legacy pre-2007.La reducción sobre aportaciones antiguas a planes de pensiones que puede ahorrarte entre 30.000 y 60.000 € en el rescate. La banca no te la explica.
- Exención vivienda habitual >65 años.Vender la vivienda familiar y comprar una más pequeña libera capital sin pagar un euro de IRPF sobre la ganancia.
- Sucesiones por CCAA.Madrid, Andalucía o Cataluña no juegan el mismo juego. Cuándo compensa donar en vida y cuándo esperar a la sucesión.
- Los 4 sesgos culturales españoles.Autoridad del banco, cuñado-inversor, ladrillo seguro, exceso de confianza. Los que explican el 80 % de las pérdidas evitables del inversor autodidacta español.
Cinco lecciones de ocho años escribiendo RedInversora
Doce mil emails y mil quinientas conversaciones con lectores. Lo esencial que aprendí, resumido honestamente.
- 1
El problema rara vez es de conocimiento. Los lectores que me escriben con problemas financieros graves saben lo que tendrían que hacer. Sistema con conocimiento mediocre bate a conocimiento sin sistema.
- 2
La voz más cara del mercado es la del comercial que cobra por venderte. Si la persona que te asesora gana dinero por venderte un producto concreto, su asesoramiento está estructuralmente sesgado, por bien intencionado que sea.
- 3
La disciplina compone más que la sofisticación. He visto carteras brillantes perder contra carteras mediocres mantenidas con disciplina durante 30 años.
- 4
La fiscalidad española es el diferencial que ningún libro traducido cubre. UCITS irlandeses, régimen 40 % legacy, exención de vivienda a partir de los 65, traspasos sin tributar, sucesiones por CCAA. Más del 20 % del valor de este libro está aquí.
- 5
La gente quiere libros honestos, no libros simples. El lector adulto valora la honestidad analítica sobre la simplicidad simulada. Prefiere que le digas «depende, y aquí está por qué» a que le des una receta que no aplica a su caso.
Sobre el autor
Mario González Neguillo es ingeniero informático. Pasó años diseñando sistemas donde un fallo no era una opción. Luego miró cómo gestionaba su propio dinero.
Escribe sobre inversión a largo plazo en RedInversora.com desde 2018. Doce mil emails y mil quinientas conversaciones con lectores han acabado convirtiéndose en este libro.
Ver bio completa →Preguntas frecuentes
¿Sirve si ya he leído a Bogle, Bernstein o Malkiel?▾
Sí. La razón exacta por la que existe este libro. Los manuales traducidos del inglés cubren muy bien la teoría universal de la inversión pasiva. No cubren la capa fiscal española (UCITS irlandeses, planes de pensiones, régimen 40 % legacy, exención de vivienda a partir de 65 años, sucesiones por CCAA) ni los sesgos culturales del inversor autodidacta español. Ahí es donde más euros mueve este libro para tu caso real.
¿Necesito conocimientos previos de inversión?▾
No. El Bloque I arranca desde cero mental (los sesgos que te hacen perder dinero, cómo escribir un IPS, los tres primeros pasos ejecutables). Si ya tienes cartera montada, los bloques IV, V y VI te aportan más.
¿Da recomendaciones de inversión concretas?▾
Es contenido educativo y divulgativo, no asesoramiento financiero personalizado en el sentido MiFID II. El autor no está registrado como asesor en la CNMV. Las 4 carteras modelo del Bloque IV con ISINs concretos son referencia editorial, no una recomendación individualizada. Para decisiones sobre tu situación concreta consulta con asesor independiente registrado.
¿Está actualizado a la fiscalidad de 2026?▾
Sí. Toda la fiscalidad citada (IRPF ahorro con tramos 19 % / 21 % / 23 % / 27 % / 30 %, deducciones de plan de pensiones, exención de vivienda a partir de los 65, régimen del 40 % legacy pre-2007) refleja la normativa vigente en 2026 verificada contra el BOE.
¿Habrá versión Kindle o solo tapa blanda?▾
Se publicará en tapa blanda en Amazon KDP. Anunciaremos si hay versión Kindle cuando esté confirmada.
Avísame cuando el libro esté en Amazon
Te escribiremos una sola vez: el día que esté disponible. Nada más.
¿Ya conoces RedInversora?