
Método honesto para valorar una acción: PER, PEG, FCF Yield, P/B y DCF simplificado con ejemplos numéricos. Y el límite estadístico que casi nadie te cuenta.
Cuando alguien te vende una acción "barata" o "cara", casi nunca te explica con qué vara mide. Este artículo te da esa vara: cinco métricas de valoración —PER, PEG, FCF Yield, P/B y DCF simplificado— con ejemplos numéricos y con el aviso incómodo que la mayoría de guías se saltan. Al final leerás una acción con criterio propio y entenderás por qué esa habilidad no debería mover más del 5-10% de tu cartera.
1. Tres errores que invalidan cualquier valoración antes de empezar
Antes de mirar una sola cifra, hay tres errores que arruinan cualquier valoración por bien que se apliquen luego los ratios.
Confundir precio con valor. El precio es lo que cotiza la acción hoy. El valor es la caja que la empresa genera para sus dueños a lo largo del tiempo, descontada al presente. Que una acción haya subido un 40% en doce meses no dice nada sobre si está cara o barata: dice que hay más gente dispuesta a pagar más por ella.
Valorar en vacío, sin comparables. Un PER de 15 no es alto ni bajo por sí mismo. Sin al menos tres comparables del mismo sector, geografía y momento del ciclo, el múltiplo aislado es ruido. Comparar cross-sector (banco vs software vs utility) es peor que no comparar.
Olvidar el ciclo del negocio. Las cíclicas —autos, semiconductores, materias primas, banca comercial— aparentan estar más baratas justo cuando están más caras. En el pico del ciclo el beneficio explota y el PER se desploma; meses después revierte y el ratio se dispara. Es la primera trampa de valor documentada del análisis fundamental.
Estos errores no los soluciona ningún ratio. Son la lente previa: cámbiala y todo lo que viene después funciona.
2. PER: la ratio que todos conocen y casi nadie interpreta bien
El PER —Price to Earnings Ratio— es el múltiplo más citado del mundo financiero. Se calcula dividiendo el precio de la acción por el beneficio por acción (BPA / EPS) de los últimos doce meses (trailing) o de los próximos doce esperados (forward).
Ejemplo pedagógico con Coca-Cola (KO), snapshot 17 de septiembre de 2026 (Yahoo Finance) con fines exclusivamente didácticos y sin ninguna recomendación de compra: la acción cotiza a unos 87,87 dólares y el BPA trailing es aproximadamente 3,30 dólares · el PER es 26,6. Interpretación literal: el mercado está dispuesto a pagar hoy casi 27 años del beneficio anual actual por participar en el negocio. Suena caro, pero para una empresa con marca casi irremplazable, márgenes estables durante décadas y dividendo creciente desde 1963, un PER de 27 es coherente con su historia reciente. El mismo PER en un banco italiano en pleno ciclo bajista sería otra historia completamente.
El PER trailing vs forward. El trailing usa beneficios ya ocurridos: cifra sólida pero mirando por el retrovisor. El forward usa beneficios estimados por analistas: cifra proyectiva pero con sesgo optimista sistemático (los analistas suelen sobreestimar EPS a 12 meses entre un 15 y un 25%). No es lo mismo un PER forward de 15 (calculado sobre una estimación optimista) que un PER trailing de 15 (calculado sobre lo que la empresa ya ganó). Cuando leas un titular sobre "PER barato", pregúntate siempre cuál de los dos están usando.
La trampa del value trap. Un PER bajo puede reflejar tres cosas muy diferentes: una acción realmente infravalorada, un mercado que anticipa deterioro del beneficio inmediato, o un sector con múltiplos estructuralmente bajos. Las tabaqueras cotizan a PER 8-10 desde hace años no porque estén baratas: cotizan así porque el mercado descuenta declive estructural, riesgo regulatorio y presión ESG. Comprar por PER bajo sin entender por qué lo tiene bajo es la forma más rápida de comprar deterioro a plazos.
Profundizar en análisis fundamental sin dogma → →3. PEG: PER con contexto de crecimiento
El PEG —Price/Earnings-to-Growth— corrige el defecto principal del PER: no incorpora expectativa de crecimiento. Se calcula como PER dividido por la tasa esperada de crecimiento anual del beneficio expresada en porcentaje.
Ejemplo pedagógico con Johnson & Johnson (JNJ), snapshot 17 de septiembre de 2026 (Yahoo Finance) y sin recomendación de compra: la acción cotiza a un PER de aproximadamente 31 y el consenso de analistas espera un crecimiento del EPS del 4-5% anual a medio plazo · el PEG resulta de unos 6-7. Lectura: JNJ cotiza hoy con prima defensiva significativa (marca diversificada · dividendo aristocrático · rating AAA) que la aleja de la zona "atractiva" por PEG. Umbrales de referencia: PEG por encima de 2 relativamente cara para su crecimiento; PEG por debajo de 1 potencialmente atractiva (regla Peter Lynch); entre 1 y 2, valoración razonable sin señal decisional clara.
La regla de Peter Lynch —que popularizó el uso del PEG— sugería que una acción con PEG por debajo de 1 estaba probablemente infravalorada dado su crecimiento. Suena elegante y tuvo sentido en los mercados americanos de los años ochenta y noventa que Lynch conocía. En los mercados actuales, muy analizados por miles de gestores con acceso a la misma información, encontrar PEG inferior a 1 en una empresa de calidad y crecimiento sostenido es raro; cuando lo encuentras, muchas veces es porque el mercado descuenta que ese crecimiento no se materializará.
El sesgo optimista sistemático de las estimaciones. El talón de Aquiles del PEG es que el denominador —crecimiento futuro— es una estimación, no un dato. Y los estudios sobre precisión de estimaciones muestran, edición tras edición, que los analistas sell-side tienden a sobreestimar el EPS a 12 meses entre un 15 y un 25% en agregado. Un PEG que se ve razonable con un crecimiento estimado del 12% se vuelve caro cuando la empresa entrega 8%, y muy caro cuando entrega 5%. Antes de usar el PEG, mira siempre el crecimiento real histórico de los últimos 3-5 años y compáralo con lo que se está proyectando: si el consenso proyecta el doble del crecimiento histórico, asume sesgo optimista.
4. FCF Yield: separa contabilidad de caja real
El FCF Yield —Free Cash Flow Yield— es la rentabilidad de la caja libre generada por la empresa expresada relativa al precio. Se calcula dividiendo el flujo de caja libre por acción entre el precio actual. Un FCF Yield del 6% significa que por cada 100 euros pagados por la acción, la empresa genera 6 euros de caja libre real al año.
Por qué muchos analistas serios prefieren el FCF al beneficio. El beneficio contable (BPA) incorpora decenas de decisiones discrecionales de la empresa: métodos de amortización, provisiones, reconocimiento anticipado o diferido de ingresos, ajustes por impuestos, deterioros. El flujo de caja libre es más difícil de manipular porque refleja dinero que entra y sale de la caja: es lo que realmente puede repartir en dividendos, recomprar acciones o reinvertir. Empresas con beneficio contable creciente y FCF plano son señal de alerta clásica —el beneficio se sostiene por contabilidad, no por negocio real.
Cuándo miente el FCF Yield. No es a prueba de trampas. A corto plazo se puede maquillar aplazando capex (inversión), estirando el working capital (retrasar pagos a proveedores, acelerar cobros a clientes) o cerrando ventas fiscales de activos. Un FCF Yield alto en un solo año puede ser negocio muy generador de caja o puede ser truco contable. Por eso la lectura correcta nunca es un año aislado: se mira la media móvil de 3-5 años y se compara con el capex declarado y con la deuda neta. Si el FCF cae cuando la empresa vuelve a invertir con normalidad, no era FCF estructural.
Un FCF Yield del 5-7% en una empresa madura con crecimiento moderado, deuda controlada y sector estable suele ser una lectura razonable de valoración justa. Por encima del 10%, el mercado está descontando algo (declive estructural, riesgo regulatorio, deuda alta) que hay que identificar antes de comprar. Por debajo del 2-3%, la empresa está incorporando en el precio expectativas fuertes de crecimiento futuro que tienen que cumplirse.
5. P/B y P/S: cuándo son útiles y cuándo son ruido
El P/B —Price to Book Ratio— divide el precio de la acción entre su valor contable por acción. Es útil para valorar bancos, aseguradoras, utilities y holdings, donde el balance refleja bien el negocio subyacente: si un banco vale contablemente 15 euros por acción y cotiza a 12, está a P/B 0,8 —descuento del 20% sobre su valor contable, potencialmente atractivo si el ROE es decente.
Es prácticamente inútil para tecnológicas, farmacéuticas o empresas ricas en intangibles. Una compañía de software puede tener un balance modesto (cuatro ordenadores, una oficina alquilada y capital circulante) y valer decenas de miles de millones por su base de suscriptores, su marca o sus patentes. Aplicarle P/B daría lecturas absurdas que no informan sobre el negocio real.
Snapshot pedagógico bancos europeos (17 de septiembre de 2026, fuente Yahoo Finance, sin recomendación de compra ni de venta):
| Banco | P/B | Lectura razonable |
|---|---|---|
| Banco Santander (SAN.MC) | ~1,66 | Prima significativa sobre valor contable — reflejo de la re-expansión post subida BCE 17-jun-2026 |
| BBVA (BBVA.MC) | ~2,42 | Prima elevada — rentabilidad superior de banca EU y exposición a México / Turquía |
| ING (INGA.AS) | ~1,82 | Prima moderada — banca comercial EU con margen de intereses mejorado |
| Deutsche Bank (DBK.DE) | ~0,80 | Único gran banco EU aún por debajo del valor contable — problemas estructurales persistentes |
Cómo leer la tabla · y por qué la lectura ha cambiado en 2026. Hasta la subida del BCE del 17 de junio de 2026, la banca europea cotizaba estructuralmente a descuento (P/B < 1 era la norma tras una década de tipos ultra-bajos). Con margen de intereses re-normalizado, los múltiplos se han re-expandido: la banca ya NO está "regalada" por defecto. Un P/B por debajo de 1 en 2026 (Deutsche Bank es el único caso claro entre los grandes) refleja problemas específicos —rentabilidad estructuralmente baja, litigios pendientes, exposición a activos tóxicos— más que un descuento cíclico. El cruce clave sigue siendo P/B con ROE: si el ROE cubre y supera el coste del capital, un P/B bajo apunta a oportunidad; si el ROE está por debajo del coste del capital, el P/B bajo es la valoración correcta de una destrucción de valor sostenida.
El P/S (Price to Sales) es la variante para empresas jóvenes sin beneficio aún: se compara el precio con las ventas por acción. Útil como suelo de valoración en empresas en crecimiento no rentables; ruido puro en empresas maduras donde el margen es lo que importa, no el volumen.
6. DCF: el más complejo · sáltalo si se te hace bola
El DCF —Discounted Cash Flow— es el método académicamente más sólido y prácticamente el más difícil de usar bien. La idea básica es simple: el valor de una empresa hoy es la suma de todos sus flujos de caja libre futuros descontados al presente por una tasa que refleja el coste del capital y el riesgo.
Tres inputs frágiles hacen o rompen el modelo:
- WACC (Weighted Average Cost of Capital): la tasa a la que descuentas los flujos. Depende del coste de la deuda, del coste del equity (que a su vez depende del CAPM: beta × prima de riesgo de mercado + tasa libre de riesgo) y de la estructura de capital.
- Tasa de crecimiento terminal (g): la tasa a la que asumes que la empresa crecerá indefinidamente después del horizonte explícito. Habitualmente se limita a la tasa de crecimiento nominal esperada de la economía a largo plazo.
- Horizonte de proyección explícita: entre 5 y 10 años suele ser lo estándar; el resto va al valor terminal.
Por qué la sensibilidad es brutal. Cambia el WACC del 8% al 9% (un solo punto) y, en el ejemplo de la guía descargable, el valor de la empresa cae un 15,7%. Cambia la tasa de crecimiento terminal del 2,5% al 1,5% y cae un 12,8%; baja el WACC al 7% y sube un 22,7%. Cambia el horizonte de 5 a 7 años y la caja acumulada de los flujos explícitos se recompone completamente. Cualquier "valor objetivo" de una acción calculado con DCF que no venga acompañado de un análisis de sensibilidad con rangos es media verdad.
Aquí sí que la línea entre educación honesta y falsa precisión importa. Un DCF hecho a fondo requiere modelar el estado financiero completo de la empresa: proyectar ventas, márgenes, capex, working capital, impuestos y deuda para cada año del horizonte. No es un cálculo que se haga en una servilleta; es un ejercicio de modelado financiero que ocupa una hoja de cálculo entera.
Para quien quiera ver un DCF completo paso a paso con proyección de FCF a 5 años, cálculo del valor terminal por Gordon, descuento al presente y análisis de sensibilidad WACC / g, lo tienes en la guía breve descargable enlazada al final del artículo. Aquí no lo desarrollamos entero para no convertir la pieza en un curso técnico.
Y si aún así prefieres el camino con menos supuestos frágiles → →7. Método completo · combinar métricas sin engañarte
Ninguna métrica aislada es un veredicto. La lectura útil cruza al menos tres perspectivas y busca convergencia (o falta de ella).
| Métrica | Cuándo úsala | Cuándo miente | Alternativa complementaria |
|---|---|---|---|
| PER | Empresas maduras, beneficios estables, comparación intra-sector | Beneficio contable manipulado, ciclo bajo, sector distinto | FCF Yield · PEG · EV/EBITDA |
| PEG | Empresas en crecimiento con historial de EPS estable | Tasa de crecimiento futura estimada por analistas: sesgo optimista | Ver crecimiento histórico real, no consenso |
| FCF Yield | Empresas maduras generadoras de caja, dividendos sostenibles | Working capital timing, capex diferido, ventas de activos | Comparar 3-5 años de FCF, no un año aislado |
| EV/EBITDA | Comparaciones entre empresas con distinta estructura de capital · cíclicas · M&A | Empresas financieras (banca · aseguradoras) donde EBITDA no representa el negocio | Cruzar con FCF Yield para descontar capex real |
| P/B | Bancos, aseguradoras, utilities, holdings | Tecnológicas, farmacéuticas, empresas ricas en intangibles | ROE · calidad de activos |
| DCF | Modelización interna con análisis de sensibilidad | Sensibilidad brutal a WACC, g terminal, horizonte | Escenarios múltiples · rango, no cifra puntual |
Checklist honesto en 6 pasos antes de decidir sobre una acción individual:
Entiendes el negocio en 2 minutos
Si no puedes explicar cómo gana dinero la empresa con lenguaje llano, pásala.
Identificas el tipo de negocio antes del ratio
Cíclico, estable, disruptivo o regulado. Cada tipo pide un múltiplo distinto: PER de banco en pico de ciclo aparenta ganga y no lo es.
Cruzas beneficio con caja libre
BPA creciente y FCF plano durante 3-5 años es señal de alerta contable. La caja casi no miente; el beneficio contable sí puede.
Verificas nivel de deuda
Deuda neta / EBITDA por debajo de 3x en la mayoría de sectores. Por encima de 4x reduce dramáticamente el margen operativo.
Comparas con 3+ competidores del sector y geografía
Un PER de 15 no dice nada sin contexto sectorial. Un P/B de 0,8 en banca europea es común; en tecnología, problema serio.
Defines criterio de salida antes de comprar
Pérdida de tesis, deterioro de fundamentales, sobrevaloración extrema. Sin criterio de salida no hay disciplina posible.
Si quieres pasar este mismo filtro con una lista más granular y respuestas SÍ/NO, tenemos la versión larga: 12 preguntas SÍ/NO antes de comprar cualquier acción devuelve un veredicto directo en tres minutos y sin registro.
8. El aviso incómodo consolidado · qué dice la evidencia dura
El apartado que casi ninguna guía sobre "cómo valorar acciones" incluye, y el más útil para calibrar cuánto capital arriesgar en selección individual frente a inversión pasiva.
| Dato | Fuente | Implicación práctica |
|---|---|---|
| Hogar promedio 16,4% anual neto vs 17,9% del benchmark de mercado (66.465 hogares · 1991-1996); quintil más activo solo 11,4% neto | Barber & Odean (2000) · Journal of Finance · "Trading is hazardous to your wealth" | La actividad frecuente en selección individual está estadísticamente asociada a peor rendimiento neto |
| 80% de cuentas retail que operan CFDs pierden dinero con ese proveedor (rango ESMA 74-89% para el conjunto de brokers CFD) | Plus500 · advertencia legal en home · verificado agosto 2026 | Comportamiento retail en instrumentos apalancados coherente con Barber-Odean |
| 94,48 % de fondos activos Europe Equity (en euros) no baten al índice a 10 años | SPIVA Europe Mid-Year 2025 · S&P Dow Jones Indices (datos a 30-jun-2025) | Ni los profesionales con equipo dedicado, información y modelos escapan al promedio |
| Los pocos fondos activos que destacan en un periodo rara vez siguen destacando en los siguientes | Persistence Scorecard · S&P Dow Jones Indices (ediciones para Europa y EE. UU.) | Ni siquiera los pocos gestores que superan al índice en un ciclo lo repiten sistemáticamente después. Indexado como núcleo es la posición por defecto. |
Estas cuatro evidencias no dicen "no valores acciones". Dicen tres cosas antes de decidir cuánto capital le pones a la mesa: valorar bien sirve para entender qué compras y detectar excesos; traducir esa habilidad en batir al mercado como particular no está respaldado por la evidencia; y los profesionales dedicados también fracasan la mayor parte del tiempo a horizontes largos.
Si aun así vas a ejecutar el bucket satélite, la lectura estadística tiene una consecuencia práctica: antes de comprometer capital en un ticker, pasa por el screener de 7 riesgos ocultos por ticker para descartar deuda insostenible, payout incoherente con el FCF, cobertura de intereses ajustada o valoración exigente frente al histórico. Es el filtro que detecta lo que la métrica agregada del sector oculta.
9. Entonces ¿para qué sirve saber valorar?
Si la evidencia es tan desfavorable a la selección activa del particular, tiene sentido preguntarse para qué molestarse en aprender todo esto. Tres capas.
Educación financiera real. Distinguir precio de valor, beneficio contable de caja real y múltiplo caro de múltiplo justo dado el sector te blinda frente a decenas de decisiones subóptimas cuando te venden un fondo activo o un producto colocado por tu banco.
Detectar excesos evidentes. En cada ciclo aparecen sectores desconectados de la realidad económica —tulipanes en 1637, puntocom en 2000, segmentos cripto en distintos momentos—. Intuir que una empresa sin beneficios a P/S 50 tiene poco margen para justificar el precio no exige DCF sofisticado: esta lectura defensiva es donde la valoración ofrece más ROI al particular.
Bucket satélite pequeño con criterio. Para quien disfruta del proceso —analizar empresas, seguir sectores, leer memorias anuales— es legítimo destinar un 5-10% de la cartera a selección individual, con dos condiciones: aceptar que el resultado esperado a largo plazo será similar o inferior al del índice, y no engañarse considerando que los años buenos validan la estrategia mientras se ignoran los malos.
Para calibrar cuánto renuncias en cada ticker que eliges frente a limitarte al índice, calcula cuánto habrías ganado en un indexado vs esa acción durante un periodo histórico concreto. La diferencia en euros suele ser mucho mayor de la que la memoria selectiva quiere recordar.
Para dimensionar ese peso según tu perfil de riesgo y horizonte, el evaluador de perfil inversor te sitúa entre los cuatro arquetipos (defensivo, equilibrado, ofensivo, todo-in-riesgo) y devuelve una asignación razonable núcleo/satélite/liquidez.
Situar tu perfil y proporción núcleo/satélite razonable → →10. Alternativa honesta · indexado como default
La postura editorial de RedInversora es clara y consistente en todas las piezas del sitio: para la enorme mayoría de inversores particulares, un núcleo indexado global de bajo coste (≥90% de la parte de renta variable) es el punto de partida por defecto. Sobre ese núcleo, quien lo desee puede añadir un bucket satélite de acciones individuales, sectores temáticos o factores con el techo del 10% ya citado.
Tres lecturas complementarias para cerrar el círculo:
- Cómo elegir tu primer fondo indexado en España. Seis criterios verificados —replicación, TER, tracking error, distribuidor, réplica física o sintética, tamaño del fondo—.
- Mejores fondos indexados en España 2026. Lista actualizada con TER, ISIN y distribuidores disponibles.
- Cartera Bogle desde España con 2 fondos. Modelo de mínima complejidad, coste bajo y sesgo global aplicable al inversor español.
Si quieres llevarte todo lo aprendido en cuatro folios imprimibles —tabla comparativa, checklist honesto, DCF paso a paso con análisis de sensibilidad, evidencia estadística y una hoja de trabajo para rellenar—, descarga la guía breve en PDF.
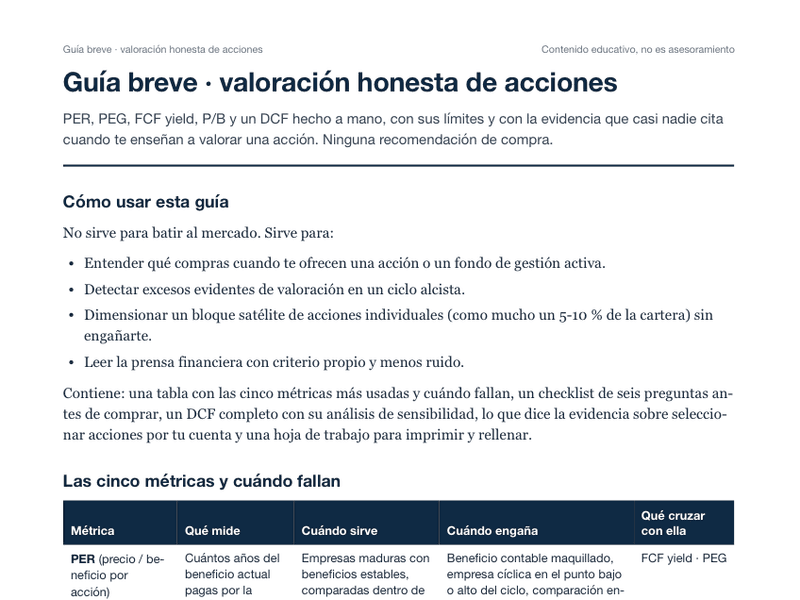
Checklist · PDF · 216 KB · Gratis
Guía breve · valoración honesta de acciones
Si quieres elegir acciones sin engañarte
PER, PEG, FCF Yield, P/B y DCF simplificado en 4 folios. Con ejemplos numéricos, un checklist honesto, una hoja de trabajo para rellenar y la evidencia estadística que casi nadie cita.
Incluye
- Cinco métricas (PER, PEG, FCF yield, P/B y DCF): cuándo sirven y cuándo engañan
- Checklist de seis preguntas antes de comprar
- Un DCF resuelto paso a paso, con su sensibilidad
- Lo que dice la evidencia y una hoja de trabajo para imprimir
11. Referencias y verificación
Si detectas un error factual, cifra desactualizada o interpretación mejorable en este análisis, escríbenos desde Sobre nosotros o consulta el log público de correcciones. Toda rectificación se documenta con fecha y motivo, y se publica con la misma visibilidad que la afirmación original.
¿Quieres aprender los fundamentos?
28 lecciones gratuitas cubriendo todo lo que necesitas para invertir con confianza. Sin registro, sin spam.
Artículos relacionados
Educación
Cómo empezar a invertir en 2026: los pasos previos antes de poner el primer euro
18 min de lectura
VerEducación
Por qué el español ahorra mucho pero invierte poco: causas culturales, fiscales y estructurales (datos 2024-2026)
11 min de lectura
VerEducación
Interés compuesto explicado con ejemplos: cuánto crece tu dinero al 7% en 30 años
12 min de lectura
Ver